「住宅ローンは変動と固定、どちらが自分に合っているのか」。
初めて検討するとき、多くの方がここで立ち止まります。
金利タイプによって毎月の返済額も総返済額も変わるため、なんとなくで選ぶのはとても危険です。
そこで本記事では、「住宅ローン 変動 固定 シミュレーション 方法」をテーマに、基礎知識から具体的な比較手順までを順番にわかりやすく解説します。
この記事を読み進めることで、「まず何を決め」「どのようにシミュレーションし」「最終的にどう判断すればよいか」が、自分ごととしてイメージできるようになります。
将来の家計を守るためにも、ぜひ落ち着いて確認していきましょう。
初めての住宅ローン基礎と金利タイプ
住宅ローンは、住宅の購入資金を一度に用意できない方が、金融機関からお金を借りて、長期間かけて分割で返済していく仕組みです。
毎月の返済額には「元金」と「利息」が含まれ、一般的には元利均等返済か元金均等返済のいずれかを選びます。
元利均等返済は毎月の返済額が一定になり計画が立てやすく、元金均等返済は返済開始当初の負担は重いものの総返済額が少なくなりやすい特徴があります。
まずは、この基本的な仕組みを押さえることで、金利タイプの違いも理解しやすくなります。
住宅ローンの金利には、大きく分けて変動金利と固定金利があります。
変動金利は、市場金利の動きに応じて定期的に見直されるため、借入当初の金利が低めに設定されやすい一方、将来の返済額が増える可能性があります。
これに対して、全期間固定金利は借入時の金利が完済まで変わらず、毎月の返済額も一定となるため、長期の返済計画を立てやすいことが特徴です。
また、固定期間選択型は、当初の数年から十数年だけ金利が固定され、その後は改めて固定か変動かを選び直す仕組みになっています。
初めて住宅ローンを組む方にとって重要なのは、「どの金利が一番得か」という一点だけで判断しないことです。
家計に対して毎月いくらまでなら無理なく支払えるか、今後の収入や家族構成の変化にどの程度余裕を持たせたいか、といった視点から金利タイプを考えることが大切です。
たとえば、返済額が将来増える可能性を受け入れても、当初の負担を軽くしたい方には変動金利が向きやすく、反対に長期間にわたる返済額の安定を重視する方には全期間固定金利が選ばれる傾向にあります。
このように、それぞれの金利タイプの特徴を理解したうえで、自分の暮らし方や将来設計と合うかどうかを見極めることが、金利選びの基本的な考え方になります。
| 金利タイプ | 主な特徴 | 向いている考え方 |
|---|---|---|
| 変動金利 | 当初金利低め・将来変動 | 返済初期の負担を軽減重視 |
| 全期間固定金利 | 完済まで金利・返済額一定 | 長期の家計安定を最優先 |
| 固定期間選択型 | 一定期間のみ金利固定 | 当初の安定と将来の見直し前提 |
変動と固定で何が違う?金利と返済額を比較
変動金利は、一般的に借入当初の金利が低く、毎月の返済額も少なくなりやすい一方で、市場金利の動きによって将来の返済額が増える可能性があります。
固定金利は、借入時の金利が変動金利より高めになりやすいものの、返済終了まで金利と毎月返済額が変わらないため、長期の資金計画を立てやすい特徴があります。
そのため、短期的な返済額の軽さを重視するか、長期的な返済額の安定を重視するかによって、どちらが適しているかが変わってきます。
変動金利では、金利が低い状態が続けば総返済額を抑えられる一方で、金利上昇時には返済額が増加し、支払利息も膨らむおそれがあります。
特に返済期間が長いほど、将来の金利上昇による影響を受けやすく、元金がなかなか減らない「未払利息」のリスクにも注意が必要とされています。
対して固定金利は、借入時点で総返済額のおおよその上限が見通しやすく、家計管理がしやすい一方、金利が下がっても返済額がそのままになるため、長期にわたり変動金利より総返済額が多くなる場合があります。
また、金利動向の違いによって、返済総額は大きく変わります。
一般に、金利が据え置きまたは低下する局面では変動金利の方が利息負担を抑えやすく、反対に金利が徐々に上昇する局面では固定金利の方が総返済額の増加を抑えやすいとされています。
そのため、今の家計に無理のない毎月返済額かどうかを見るだけでなく、将来の収入減少や教育費の増加なども想定し、金利が上がった場合にも家計が耐えられるかどうかを確認することが大切です。
| 項目 | 変動金利の傾向 | 固定金利の傾向 |
|---|---|---|
| 毎月返済額 | 当初は少なめ | 当初から高め |
| 返済総額 | 金利次第で増減 | 見通し立てやすい |
| 家計への影響 | 金利上昇で圧迫 | 長期安定しやすい |
住宅ローンシミュレーションの具体的な方法
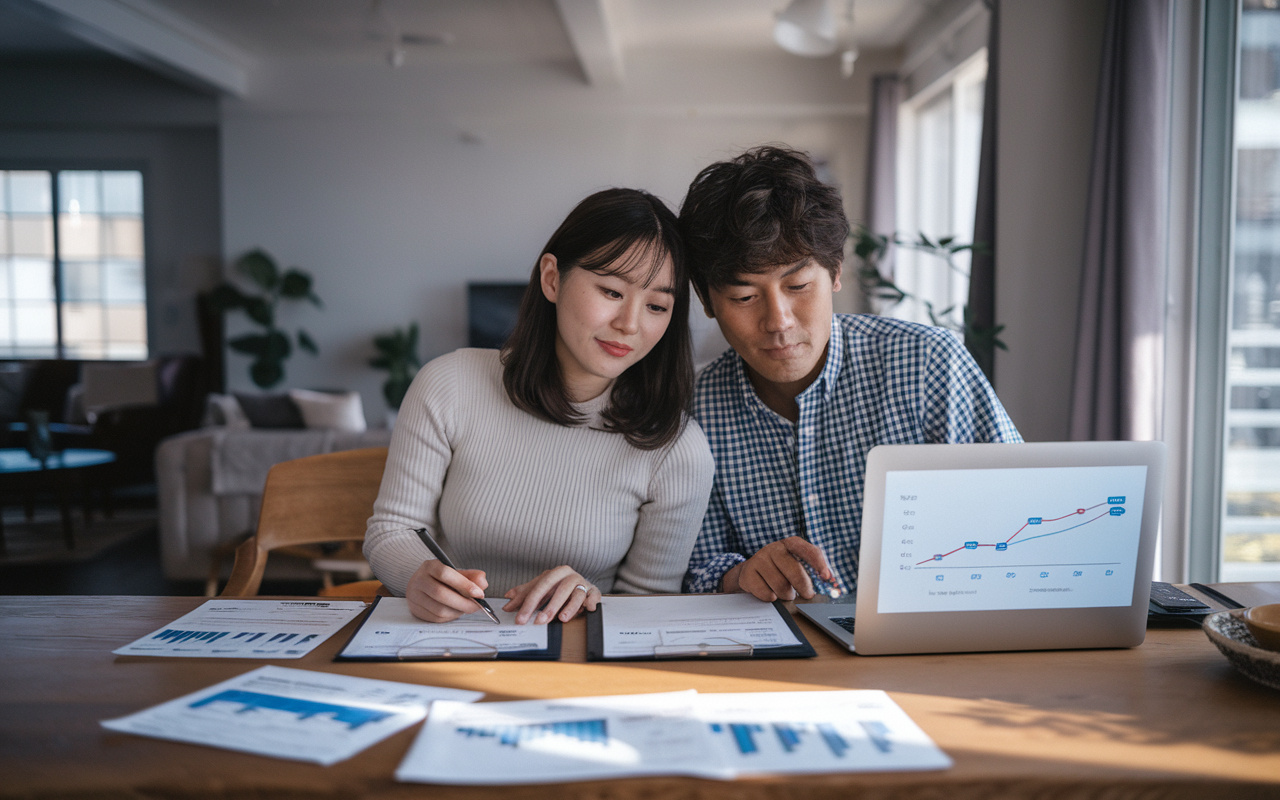
まずは、ネット上の住宅ローンシミュレーションを利用する際の基本的な入力項目を押さえることが大切です。
一般的には、借入予定金額、金利(年率)、返済期間、返済方法(元利均等返済など)を入力すると、毎月の返済額と総返済額が試算されます。
さらに、ボーナス併用返済を利用する場合には、ボーナス月の加算額を入力する欄が設けられていることが多いです。
試算結果の画面では、毎月返済額と総返済額、元金と利息の内訳を確認し、家計への負担を具体的な数字で把握することが重要です。
次に、変動金利と固定金利を同じ条件で比較するためには、入力条件をそろえることがポイントです。
まず、借入金額と返済期間、返済方法は共通とし、金利の種類だけを変えて、それぞれ別々にシミュレーションを行います。
変動金利は、現在の店頭金利から優遇幅を差し引いた適用金利を入力し、固定金利は、全期間固定型や固定期間選択型の代表的な金利を入力して試算します。
加えて、変動金利については、将来の金利上昇を想定した「将来金利」欄を設けているシミュレーションもあるため、金利が何%か上昇した場合の返済額も合わせて確認すると、金利変動リスクを具体的にイメージしやすくなります。
さらに、適切な返済計画を検討するためには、返済期間、ボーナス併用、自己資金額などの条件を変えながら複数パターンを比較することが有効です。
例えば、返済期間を短くすると毎月の返済額は増えますが、総返済額は少なくなる傾向があるため、家計の余裕と利息負担のバランスを見ながら年数を調整します。
また、ボーナス併用返済を利用する場合は、ボーナス減少時のリスクも考慮し、ボーナス月の返済額が生活費を圧迫しない水準か慎重に試算します。
自己資金については、頭金を増やすことで借入金額が減り、毎月返済額と総返済額の両方を抑えられるため、現在の貯蓄と今後の生活予備費を踏まえて、無理のない範囲で頭金の額をシミュレーション上で変化させて比較することが大切です。
| 比較したい条件 | シミュレーション時の確認点 | 家計への影響の見方 |
|---|---|---|
| 返済期間の長短 | 毎月返済額と総返済額 | 手取り収入に対する返済割合 |
| ボーナス併用有無 | ボーナス月の返済総額 | ボーナス減少時の余裕度 |
| 自己資金(頭金)額 | 借入金額と利息総額 | 生活予備費の残高水準 |
初めて住宅ローンを組む方の金利タイプ選びの手順
まずは、ご自身の家計状況を整理し、毎月どの程度までなら返済に充てられるかを把握することが出発点です。
財務省や金融庁も、借入にあたっては収入と支出を踏まえた無理のない返済計画の重要性を繰り返し示しています。
そのうえで、将来の教育費や老後資金といったライフプランを描き、収入が減る可能性や支出が増える時期を確認します。
こうした前提を整理したうえで、金利変動による返済額の増減をどこまで許容できるかを考えると、選ぶべき金利タイプの方向性が見えやすくなります。
次に、金利タイプごとの特徴と、シミュレーション結果を照らし合わせて検討します。
住宅金融支援機構なども、金利タイプの選択に画一的な正解はなく、家計状況や金利観によって適切な組み合わせが異なると説明しています。
たとえば、返済当初の負担を抑えるために変動金利を選びつつ、一定割合を全期間固定や固定期間選択型にするなど、複数の金利を組み合わせる方法もあります。
また、金利水準や家計の変化に応じて、一定期間ごとに繰上返済や借換えを検討するタイミングをあらかじめ決めておくと、変動リスクへの備えになります。
さらに、不安を軽減するためには、借入後も定期的に返済状況を見直すことが大切です。
住宅金融支援機構の調査でも、ライフプランの変化や金利上昇を見越して、早めに返済計画を確認することの重要性が指摘されています。
家計収支や金利動向を定期的に点検し、必要に応じて返済額の見直しや繰上返済の可否を検討することで、長期にわたる返済への不安を和らげることができます。
もしご自身だけで判断するのが難しいと感じられる場合は、住宅ローンやライフプランに詳しい専門家に相談しながら、将来を見据えた計画づくりを進めていただくことをおすすめします。
| 確認すべき視点 | 主な内容 | 金利タイプへの影響 |
|---|---|---|
| 家計の安定度合い | 収入の変動幅や貯蓄額 | 安定なら変動も選択肢 |
| ライフプラン | 教育費や老後資金計画 | 支出ピーク期は固定重視 |
| 金利変動への許容度 | 返済額増加への不安感 | 不安が強ければ固定中心 |
まとめ
住宅ローンは、変動金利と固定金利の違いを理解し、将来の家計への影響まで見通して選ぶことが大切です。
ネットのシミュレーションを使えば、返済期間や自己資金、ボーナス併用などの条件を変えながら、毎月の返済額や総返済額を具体的に確認できます。
まずは今の家計状況と今後のライフプランを整理し、複数パターンを比較して無理のない返済計画を検討しましょう。
不安や迷いがある場合は、住宅ローンの金利タイプ選びやシミュレーション方法について、ぜひ当社へお気軽にご相談ください。